Planes de Pensiones vs Fondos de Inversión 2026: ¿Cuál es la Mejor Opción para tu Futuro Financiero?
Análisis Comparativo 2026: Rentabilidad de los Planes de Pensiones Frente a Fondos de Inversión en España
En el complejo panorama financiero actual, tomar decisiones informadas sobre cómo gestionar nuestros ahorros y asegurar nuestro futuro es más crucial que nunca. Con la incertidumbre creciente en torno a las pensiones públicas y la volatilidad de los mercados, muchos españoles se plantean la misma pregunta: ¿dónde debo invertir mi dinero para obtener la máxima rentabilidad y seguridad a largo plazo? Las dos opciones más populares y, a menudo, contrapuestas, son los planes de pensiones y los fondos de inversión.
Este artículo ofrece un análisis exhaustivo y actualizado para el año 2026, desglosando las características, ventajas, desventajas, implicaciones fiscales y, lo más importante, la rentabilidad potencial de los Planes Pensiones Fondos de inversión en España. Nuestro objetivo es proporcionarte toda la información necesaria para que puedas tomar la decisión más acertada según tu perfil de riesgo, objetivos financieros y horizonte temporal.
Planes de Pensiones: Un Pilar para la Jubilación
Los planes de pensiones son productos financieros diseñados específicamente para el ahorro a largo plazo con el objetivo primordial de complementar la pensión pública de jubilación. Su principal atractivo radica en sus ventajas fiscales y su enfoque en la acumulación de capital para el retiro.
¿Qué son exactamente los Planes de Pensiones?
Un plan de pensiones es un instrumento de ahorro-previsión que permite acumular un capital o renta para el momento de la jubilación o para contingencias como invalidez, dependencia o fallecimiento. Las aportaciones se realizan de forma periódica o puntual y se invierten en diferentes activos financieros, gestionados por una entidad financiera (gestora).
Ventajas de los Planes de Pensiones
- Ventajas Fiscales: La principal ventaja es la deducción fiscal de las aportaciones realizadas en la declaración de la renta (IRPF). Esto significa que el dinero que aportas a tu plan de pensiones reduce tu base imponible, lo que se traduce en un menor pago de impuestos en el presente.
- Ahorro a Largo Plazo: Fomentan el ahorro disciplinado y a largo plazo, ya que el dinero no se puede rescatar libremente hasta el momento de la jubilación o en situaciones excepcionales (enfermedad grave, desempleo de larga duración, etc.).
- Diversificación de Inversiones: Aunque están enfocados en la jubilación, ofrecen una variedad de perfiles de inversión (renta fija, renta variable, mixtos) que permiten ajustar el riesgo a tus preferencias.
- Rentabilidad Compuesta: Al igual que otros instrumentos de inversión a largo plazo, se benefician del efecto del interés compuesto, donde los rendimientos generados también generan rendimientos.
Desventajas de los Planes de Pensiones
- Liquidez Limitada: La mayor desventaja es la iliquidez. El dinero invertido en un plan de pensiones no se puede rescatar hasta la jubilación o en las contingencias estipuladas por ley, lo que puede ser un problema si necesitas el capital antes.
- Fiscalidad en el Rescate: Aunque las aportaciones desgravan, el rescate del plan de pensiones tributa como rendimientos del trabajo en el IRPF. Esto puede implicar un tipo impositivo elevado si se rescata todo el capital de golpe, ya que se suma a tus ingresos del año.
- Comisiones: Los planes de pensiones suelen tener comisiones de gestión, depósito y, en ocasiones, de suscripción o reembolso, que pueden mermar la rentabilidad final.
- Rentabilidades Pasadas no Garantizan Futuras: La rentabilidad de un plan de pensiones depende de la evolución de los mercados y de la gestión del fondo, no está garantizada.
Rentabilidad Histórica y Expectativas para 2026
La rentabilidad de los planes de pensiones ha sido variada a lo largo de los años, influenciada por la evolución de los mercados financieros. En general, los planes de renta variable y mixtos con mayor exposición a la renta variable han ofrecido mayores retornos a largo plazo, aunque con mayor volatilidad. Para 2026, se espera que la rentabilidad siga ligada a la recuperación económica global y a las políticas monetarias de los bancos centrales. Los expertos sugieren cautela y una diversificación adecuada, priorizando planes con una gestión activa y costes razonables.
Fondos de Inversión: Flexibilidad y Potencial de Crecimiento
Los fondos de inversión son vehículos de inversión colectiva que permiten a múltiples inversores agrupar su capital para invertir en una cartera diversificada de activos, gestionada por profesionales.
¿Qué son los Fondos de Inversión?
Un fondo de inversión es un patrimonio sin personalidad jurídica, constituido por las aportaciones de un número variable de inversores, administrado por una sociedad gestora. El dinero se invierte en una amplia gama de activos como acciones, bonos, materias primas, bienes inmuebles, etc., con el objetivo de obtener una rentabilidad.
Ventajas de los Fondos de Inversión
- Diversificación: Permiten acceder a una cartera de activos diversificada con una inversión relativamente pequeña, reduciendo el riesgo individual.
- Gestión Profesional: El dinero es gestionado por expertos financieros que toman las decisiones de inversión.
- Liquidez: A diferencia de los planes de pensiones, los fondos de inversión ofrecen alta liquidez. Puedes rescatar tu dinero en cualquier momento (generalmente en pocos días hábiles), aunque el valor de tu inversión fluctuará con el mercado.
- Ventajas Fiscales (Traspasos): Una de las grandes ventajas fiscales de los fondos de inversión en España es la posibilidad de traspasar el dinero de un fondo a otro sin tributar por las plusvalías obtenidas hasta el momento del rescate final. Esto permite diferir el pago de impuestos y aprovechar la reinversión de ganancias.
- Variedad: Existe una enorme variedad de fondos de inversión, adaptados a todo tipo de perfiles de riesgo y objetivos de inversión (renta fija, renta variable, mixtos, sectoriales, geográficos, etc.).
Desventajas de los Fondos de Inversión
- Fiscalidad en el Rescate: Al igual que los planes de pensiones, las ganancias obtenidas al rescatar un fondo de inversión tributan en la declaración de la renta como ganancias patrimoniales, pero a un tipo diferente y progresivo (actualmente entre el 19% y el 28% para las ganancias patrimoniales).
- Comisiones: También conllevan comisiones de gestión, depósito y, en algunos casos, de suscripción o reembolso, que pueden impactar en la rentabilidad.
- Riesgo de Mercado: El valor de tu inversión fluctúa con el mercado. Puedes perder parte o la totalidad de tu capital invertido si el fondo no tiene un buen rendimiento.
- No Hay Deducciones por Aportaciones: A diferencia de los planes de pensiones, las aportaciones a fondos de inversión no son deducibles en el IRPF.
Rentabilidad Histórica y Expectativas para 2026
La rentabilidad de los fondos de inversión es muy heterogénea y depende en gran medida del tipo de fondo, los activos en los que invierte y la habilidad del gestor. Los fondos de renta variable global han mostrado históricamente un mayor potencial de crecimiento a largo plazo, aunque con mayor volatilidad. Para 2026, las expectativas de rentabilidad para los fondos de inversión se centran en la recuperación post-pandemia, la inflación y las políticas monetarias. Los fondos con un enfoque en megatendencias (tecnología, sostenibilidad, salud) podrían ofrecer oportunidades interesantes, pero siempre con una evaluación de riesgo adecuada.
Análisis Comparativo Detallado: Planes Pensiones Fondos
Para facilitar la toma de decisiones, es fundamental comparar directamente estos dos productos financieros en los aspectos clave.
Fiscalidad: El Punto Clave para Elegir
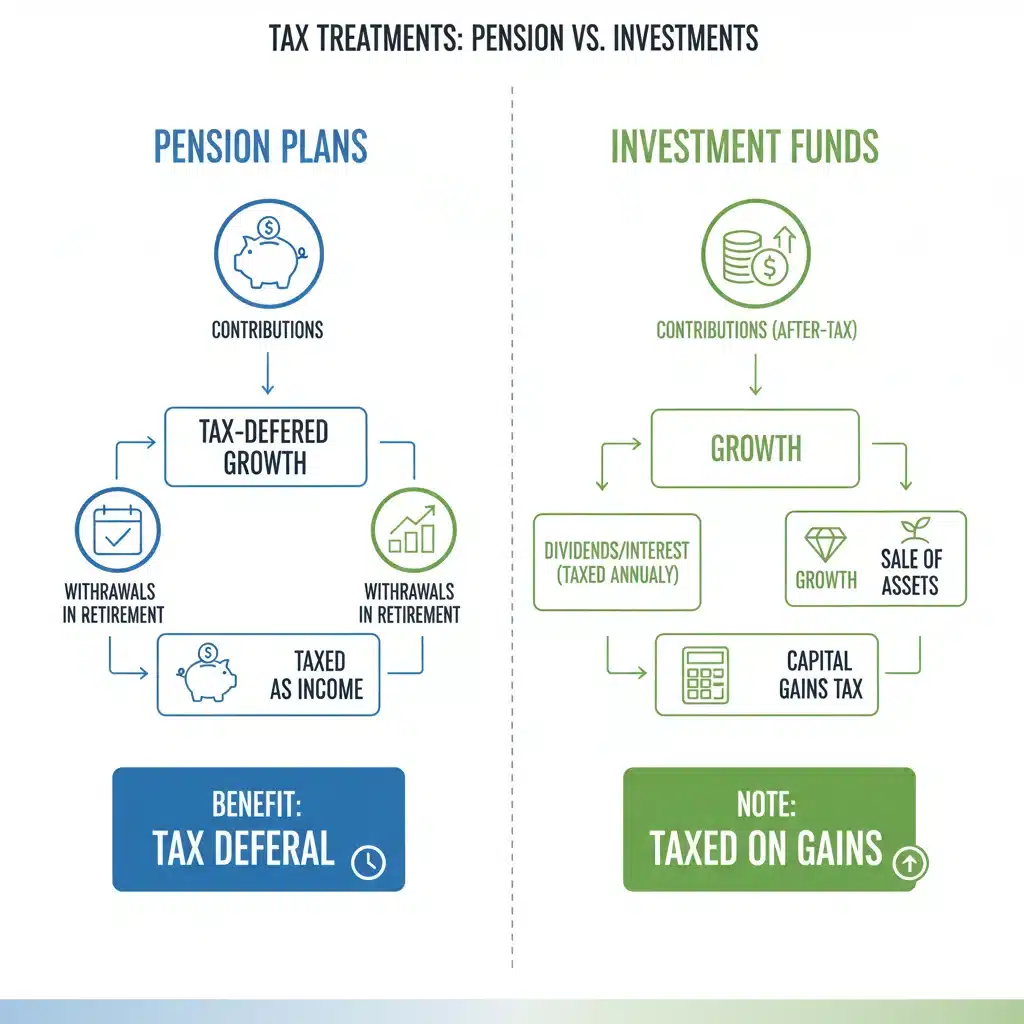
La fiscalidad es, sin duda, uno de los factores más diferenciadores entre los Planes Pensiones Fondos.
- Planes de Pensiones: Las aportaciones reducen la base imponible del IRPF, lo que se traduce en un ahorro fiscal en el presente. Sin embargo, en el momento del rescate, el capital o la renta obtenida tributa como rendimientos del trabajo. Esto puede ser un problema si el rescate se produce de golpe y la cantidad es elevada, ya que te hará subir de tramo en el IRPF.
- Fondos de Inversión: Las aportaciones no tienen ninguna ventaja fiscal. Sin embargo, la gran ventaja es la exención fiscal por traspaso entre fondos. Puedes mover tu dinero de un fondo a otro sin tributar por las ganancias hasta el momento en que decidas rescatar el dinero y hacerlo efectivo. En ese momento, las ganancias tributan como ganancias patrimoniales, con tipos impositivos que, en general, son más bajos que los tipos máximos del IRPF para rendimientos del trabajo.
Liquidez: ¿Necesitas Acceder a tu Dinero?
- Planes de Pensiones: Su liquidez es muy limitada. El dinero está “atrapado” hasta la jubilación o contingencias muy específicas. Esto es ideal si no tienes disciplina de ahorro, pero un inconveniente si puedes necesitar el dinero antes.
- Fondos de Inversión: Ofrecen alta liquidez. Puedes rescatar tu dinero en cualquier momento, aunque el valor dependerá del mercado en ese instante. Esta flexibilidad es una ventaja significativa para quienes valoran tener acceso a su capital.
Horizonte Temporal y Flexibilidad
- Planes de Pensiones: Están pensados para el muy largo plazo (jubilación), con una rigidez considerable en cuanto al acceso al capital.
- Fondos de Inversión: Se adaptan a diferentes horizontes temporales, desde el corto hasta el largo plazo, y permiten cambiar de estrategia de inversión o de fondo con facilidad, aprovechando las oportunidades del mercado o ajustándose a cambios en tu situación personal.
Riesgo y Diversificación
Ambos instrumentos permiten diversificar, pero su enfoque y regulación difieren:
- Planes de Pensiones: La diversificación está limitada a los perfiles de inversión ofrecidos por cada plan. La regulación es más estricta en cuanto a los activos en los que pueden invertir.
- Fondos de Inversión: Ofrecen una gama mucho más amplia de opciones de diversificación, incluyendo fondos especializados en sectores, regiones o tipos de activos muy concretos. Esto permite una mayor personalización de la cartera de inversión según el apetito por el riesgo del inversor.
Comisiones y Costes Asociados
Es fundamental analizar las comisiones, ya que pueden mermar considerablemente la rentabilidad a largo plazo.
- Planes de Pensiones: Tienen comisiones máximas reguladas por ley (gestión y depósito). Aunque son reguladas, pueden ser elevadas en comparación con algunos fondos de inversión.
- Fondos de Inversión: Las comisiones varían mucho entre fondos. Los fondos indexados o ETFs suelen tener comisiones mucho más bajas que los fondos de gestión activa, lo que los hace muy atractivos para inversores con un enfoque pasivo.
¿Cuál es la Mejor Opción para Ti en 2026?
La elección entre Planes Pensiones Fondos no es una cuestión de cuál es intrínsecamente mejor, sino de cuál se adapta mejor a tus circunstancias personales y objetivos financieros.
Considera los Planes de Pensiones si…
- Tu objetivo principal es el ahorro para la jubilación: Son una herramienta muy eficaz para este fin debido a su diseño y ventajas fiscales iniciales.
- Tienes un horizonte de inversión a muy largo plazo: No necesitas el dinero hasta tu jubilación.
- Buscas un incentivo fiscal en el presente: Si estás en tramos altos de IRPF, la deducción por aportaciones puede ser muy atractiva.
- Necesitas disciplina de ahorro: La iliquidez te obliga a mantener el ahorro a largo plazo.
Considera los Fondos de Inversión si…
- Valoras la liquidez y flexibilidad: Quieres poder acceder a tu dinero en cualquier momento o cambiar de inversión sin penalización fiscal.
- Tienes objetivos financieros a medio o corto plazo además de la jubilación: Permiten ahorrar para la compra de una vivienda, la educación de los hijos, etc.
- Buscas una mayor diversificación y opciones de inversión: La variedad de fondos es inmensa y puedes construir una cartera a medida.
- Quieres diferir el pago de impuestos a través de traspasos: La ventaja fiscal de los traspasos sin tributar es muy potente.
- Tienes un buen conocimiento financiero o buscas asesoramiento profesional: La elección y seguimiento de fondos puede ser más compleja.
La Estrategia Óptima: Combinar Ambas Opciones
Para muchos, la estrategia más inteligente no es elegir entre uno u otro, sino combinar ambos. Un enfoque diversificado podría ser el siguiente:
- Planes de Pensiones para el Ahorro Fiscal y la Jubilación: Utiliza los planes de pensiones para aprovechar la desgravación fiscal y asegurar una parte de tu jubilación. Aporta la cantidad que te permita maximizar el beneficio fiscal según tu tramo de IRPF.
- Fondos de Inversión para la Flexibilidad y Otros Objetivos: Complementa con fondos de inversión para el resto de tus objetivos financieros, aprovechando la liquidez, la diversificación y la posibilidad de traspasar fondos sin tributar. Esto te dará un colchón financiero más accesible para imprevistos o para otras metas importantes.
Factores Adicionales a Considerar para 2026
Más allá de las características intrínsecas, hay otros elementos que influirán en tu decisión en el entorno de 2026:
- Inflación: La inflación puede erosionar el poder adquisitivo de tus ahorros. Tanto los planes como los fondos deben buscar rentabilidades que superen la inflación. Los fondos de renta variable suelen ser una mejor protección contra la inflación a largo plazo.
- Tipos de Interés: Los tipos de interés bajos favorecen la renta variable y pueden penalizar la renta fija. Para 2026, se espera una normalización gradual de los tipos, lo que podría impactar en los fondos de renta fija.
- Regulación y Cambios Legales: Las leyes fiscales y la regulación de productos financieros pueden cambiar. Es fundamental estar al tanto de cualquier novedad que pueda afectar a los Planes Pensiones Fondos.
- Asesoramiento Profesional: Ante la complejidad de los mercados y la diversidad de productos, contar con el asesoramiento de un experto financiero independiente puede ser crucial para diseñar una estrategia personalizada.
- Tu Perfil de Riesgo: Es vital ser honesto contigo mismo sobre tu tolerancia al riesgo. No inviertas en productos que te quiten el sueño. Los fondos de inversión ofrecen una gama más amplia de perfiles de riesgo, desde los más conservadores hasta los más agresivos.
- Comisiones y Gastos: Presta especial atención a las comisiones de gestión, depósito y otras. A largo plazo, incluso pequeñas diferencias porcentuales pueden suponer una gran diferencia en la rentabilidad final. Compara diferentes productos y opta por aquellos con una buena relación calidad-precio.
- La Calidad de la Gestión: En el caso de los fondos de gestión activa, la habilidad y el historial del gestor son fundamentales. Investiga y elige gestoras con un buen track record y una filosofía de inversión que te convenza.
- La Diversificación Internacional: En un mundo globalizado, limitar tus inversiones a España puede ser una desventaja. Tanto los planes de pensiones como los fondos de inversión ofrecen opciones para invertir en mercados internacionales, lo que es clave para una buena diversificación.
- El Impacto de la Sostenibilidad (ESG): Cada vez más inversores valoran los criterios ESG (Environmental, Social, and Governance). Muchos fondos de inversión y, en menor medida, planes de pensiones, están incorporando estos criterios en sus carteras. Si esto es importante para ti, búscalos en los productos que consideres.
- La Facilidad de Seguimiento: Opta por productos que te permitan un seguimiento claro y accesible de tus inversiones. Las plataformas online y las apps de las gestoras son cada vez más intuitivas.
Conclusión: La Clave está en la Planificación y el Conocimiento
En definitiva, tanto los planes de pensiones como los fondos de inversión son herramientas valiosas para construir un futuro financiero sólido. No hay una respuesta única sobre cuál es mejor; la decisión depende de tus circunstancias individuales, tus objetivos y tu tolerancia al riesgo. Para el año 2026, la clave seguirá siendo una planificación financiera cuidadosa y el conocimiento de las características de cada producto.
Si tu prioridad es el ahorro para la jubilación con ventajas fiscales en el presente y no necesitas liquidez, un plan de pensiones puede ser tu mejor aliado. Si valoras la flexibilidad, la liquidez y la posibilidad de diversificar ampliamente para diferentes objetivos, los fondos de inversión te ofrecerán un abanico de oportunidades mucho mayor.
Lo ideal es que combines ambas opciones, aprovechando las ventajas fiscales de los planes de pensiones para tu ahorro a largo plazo y la flexibilidad de los fondos de inversión para el resto de tus metas. Recuerda siempre buscar asesoramiento profesional y revisar periódicamente tu estrategia de inversión para asegurarte de que sigue alineada con tus necesidades y el entorno del mercado.
Invierte de forma inteligente, planifica tu futuro y asegúrate de que tus Planes Pensiones Fondos trabajen para ti.