Reforma Pensiones España 2026: Impacto en Ahorros y Planificación
La seguridad económica en la jubilación es una preocupación creciente para millones de españoles. Con el horizonte de 2026 cada vez más cerca, la reforma pensiones 2026 en España se perfila como un tema central que afectará directamente la planificación financiera a largo plazo de todos. Entender los cambios que se avecinan no es solo una cuestión de interés, sino una necesidad imperante para asegurar un futuro tranquilo. Este artículo profundiza en las claves de esta reforma, su impacto potencial en tus ahorros y las estrategias que puedes adoptar para adaptarte y optimizar tu situación.
El sistema público de pensiones en España ha sido objeto de debate y ajustes constantes, buscando garantizar su sostenibilidad frente a desafíos demográficos y económicos. La reforma que culmina en 2026 no es una excepción. Se trata de un conjunto de medidas diseñadas para fortalecer el sistema, pero que, inevitablemente, reconfigurarán el panorama de la jubilación tal como lo conocemos. Desde cambios en el cálculo de las pensiones hasta nuevas reglas para el acceso a ellas, cada detalle cuenta a la hora de proyectar tu futuro financiero.
La complejidad de la legislación puede resultar abrumadora, pero desglosaremos los aspectos más relevantes de la reforma pensiones 2026 de manera clara y concisa. Nuestro objetivo es proporcionarte una guía completa que te permita tomar decisiones informadas, ya sea que estés cerca de la jubilación o que aún te queden varias décadas de vida laboral activa. Prepárate para descubrir cómo estos cambios pueden influir en tus expectativas y qué pasos puedes dar hoy mismo para proteger y potenciar tus ahorros.
Contexto de la Reforma de las Pensiones en España
Antes de sumergirnos en los detalles específicos de la reforma pensiones 2026, es crucial entender el porqué de estos cambios. El sistema de pensiones español, como muchos otros en Europa, se enfrenta a una serie de presiones significativas. La principal es el envejecimiento de la población. La esperanza de vida ha aumentado considerablemente, mientras que las tasas de natalidad han disminuido, lo que se traduce en un número creciente de pensionistas y una base de cotizantes relativamente menor. Esta ecuación demográfica genera un desequilibrio que pone en jaque la sostenibilidad del sistema de reparto.
Además, factores económicos como las crisis financieras y el desempleo han afectado la capacidad de recaudación de la Seguridad Social. La búsqueda de un equilibrio entre la suficiencia de las pensiones y la sostenibilidad financiera del sistema ha sido el motor de múltiples reformas a lo largo de las últimas décadas. La reforma pensiones 2026 es la culminación de un proceso iniciado hace años, con el objetivo de adaptar el sistema a la realidad actual y futura del país.
El Pacto de Toledo, un acuerdo político y social fundamental en España, ha servido de marco para muchas de estas discusiones y reformas. Sus recomendaciones buscan garantizar la viabilidad del sistema de pensiones a través del consenso. Sin embargo, las medidas concretas implementadas han generado, y seguirán generando, un intenso debate sobre su impacto en los trabajadores y pensionistas.
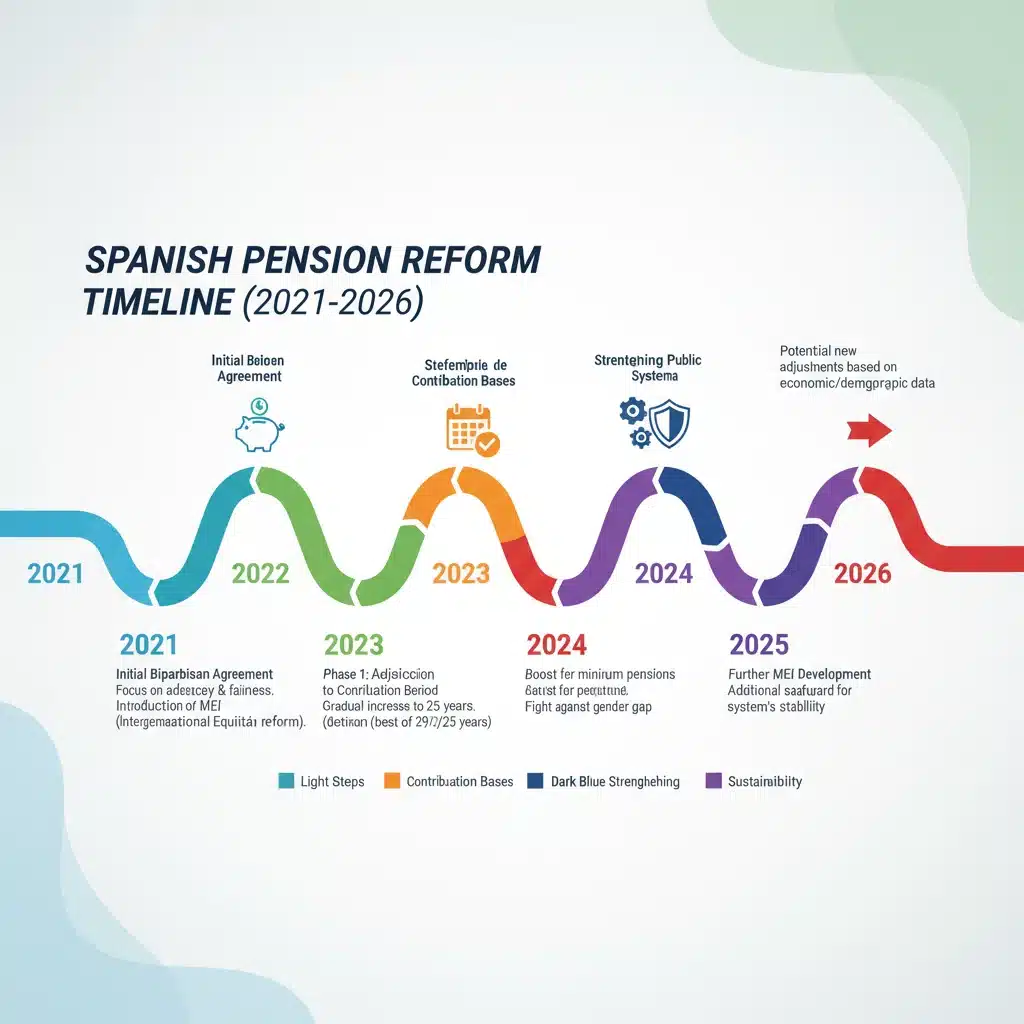
Es importante destacar que la reforma no es un evento aislado, sino un proceso gradual con diferentes fases de implementación. Algunas medidas ya han entrado en vigor, mientras que otras se activarán progresivamente hasta 2026 y más allá. Conocer este calendario y la lógica detrás de cada cambio es fundamental para entender cómo te afectará personalmente y qué acciones puedes tomar para anticiparte.
Principales Novedades de la Reforma Pensiones 2026
La reforma pensiones 2026 introduce varias modificaciones clave que merecen una atención especial. Estas novedades afectan principalmente a la edad de jubilación, el periodo de cálculo de la pensión y los mecanismos de revalorización.
Ampliación del Periodo de Cómputo para el Cálculo de la Pensión
Una de las medidas más significativas es la ampliación progresiva del periodo de cómputo para calcular la base reguladora de la pensión. Actualmente, se tienen en cuenta los últimos 25 años cotizados. La reforma plantea una ampliación gradual de este periodo, llegando a 29 años, de los cuales se podrán elegir los 27 años de mejores cotizaciones. Esta medida busca reflejar de manera más fiel la vida laboral completa de los trabajadores, pero también podría tener un impacto en el importe final de la pensión, especialmente para aquellos con carreras laborales irregulares o con salarios más bajos al principio o al final de su vida profesional.
La lógica detrás de esta ampliación es doble: por un lado, se busca una mayor equidad, ya que la pensión reflejaría un periodo más extenso de contribuciones. Por otro lado, se pretende fortalecer la sostenibilidad del sistema al reducir potencialmente el importe medio de las nuevas pensiones. Es crucial que cada trabajador evalúe cómo esta modificación podría influir en su caso particular, considerando su historial de cotizaciones y sus expectativas salariales futuras.
Mecanismo de Equidad Intergeneracional (MEI)
El Mecanismo de Equidad Intergeneracional (MEI) es otra pieza fundamental de la reforma pensiones 2026. Este mecanismo sustituye al Factor de Sostenibilidad y busca garantizar la suficiencia del sistema a largo plazo. Consiste en una cotización adicional finalista, tanto para la empresa como para el trabajador, que se destina a la hucha de las pensiones. Su objetivo es acumular un fondo de reserva que pueda ser utilizado en momentos de tensión demográfica, como la jubilación de la generación del ‘baby boom’.
La implantación del MEI es progresiva, y su impacto directo se traduce en un ligero aumento de las cotizaciones sociales para empresas y empleados. Aunque el porcentaje puede parecer pequeño individualmente, su efecto acumulado es significativo para la financiación del sistema. Comprender cómo funciona este mecanismo es esencial, ya que representa un esfuerzo colectivo para asegurar las pensiones futuras.
Revalorización de las Pensiones con el IPC
Una buena noticia para los pensionistas es la consolidación de la revalorización de las pensiones en función del Índice de Precios al Consumo (IPC). Esta medida, ya en vigor, garantiza que el poder adquisitivo de las pensiones se mantenga, protegiéndolas de la inflación. Antes de esta reforma, la revalorización estaba sujeta a otros factores y podía resultar en pérdidas de poder adquisitivo para los jubilados.
La vinculación al IPC proporciona certidumbre y estabilidad a los pensionistas, asegurando que sus ingresos se ajusten al coste de la vida. Esta es una de las áreas donde la reforma pensiones 2026 busca proteger a los colectivos más vulnerables y garantizar una vida digna en la jubilación, aunque su financiación dependa en parte de los otros ajustes del sistema.
Otras Medidas Relevantes
- Jubilación anticipada: Se han introducido modificaciones en los coeficientes reductores para la jubilación anticipada, buscando desincentivar esta opción y fomentar una vida laboral más larga. Los cambios buscan un mayor equilibrio entre la edad real de jubilación y la edad legal.
- Jubilación demorada: Por otro lado, se han mejorado los incentivos para la jubilación demorada, es decir, para aquellos que deciden seguir trabajando más allá de su edad legal de jubilación. Estos incentivos pueden tomar la forma de un porcentaje adicional de la pensión o de un pago único.
- Lagunas de cotización: La reforma también aborda la situación de las lagunas de cotización, es decir, los periodos en los que un trabajador no ha cotizado a la Seguridad Social. Se mejoran los mecanismos para rellenar estas lagunas, lo que puede beneficiar a colectivos con carreras laborales intermitentes, como las mujeres.
- Bases máximas de cotización: Se prevé un incremento progresivo de las bases máximas de cotización, lo que implica que los salarios más altos contribuirán más al sistema, aumentando la recaudación.
Impacto de la Reforma en tus Ahorros a Largo Plazo
La reforma pensiones 2026 no es solo una cuestión de leyes y números; tiene un impacto directo y tangible en tus finanzas personales, especialmente en tus ahorros a largo plazo y tu planificación para la jubilación.
Reducción Potencial de la Pensión Pública
Para algunos trabajadores, especialmente aquellos con carreras laborales más irregulares o con salarios más bajos en ciertos periodos, la ampliación del periodo de cómputo podría resultar en una pensión pública ligeramente menor de lo que hubieran esperado bajo la normativa anterior. Es fundamental realizar una estimación personalizada de tu futura pensión, utilizando las herramientas que la Seguridad Social pone a disposición de los ciudadanos, para tener una idea más clara de tu situación.
Esta potencial reducción subraya la importancia de no depender exclusivamente de la pensión pública. La reforma refuerza la necesidad de complementar los ingresos de la jubilación con otras fuentes de ahorro e inversión.
Mayor Necesidad de Ahorro Complementario
Con los cambios en el sistema público, la necesidad de ahorrar de forma complementaria se vuelve más acuciante que nunca. Productos como los planes de pensiones privados, los fondos de inversión, los planes de ahorro individual (PIAS) o los seguros de vida-ahorro adquieren una relevancia aún mayor. Estos instrumentos permiten construir un colchón financiero que complemente la pensión pública y te ofrezca la seguridad y el nivel de vida deseado en la jubilación.
La reforma pensiones 2026 actúa como un catalizador para la concienciación sobre la importancia del ahorro privado. Es el momento de revisar tus finanzas, establecer objetivos claros de ahorro y comenzar a invertir, si no lo has hecho ya, o de aumentar tus aportaciones si ya tienes un plan.
Efectos en la Planificación Financiera Personal
La planificación financiera personal debe adaptarse a este nuevo escenario. Ya no es suficiente con pensar en la jubilación como un evento lejano; es necesario actuar de forma proactiva. Esto implica:
- Revisar tu edad de jubilación esperada: Los cambios en los coeficientes reductores y los incentivos pueden influir en la edad a la que te conviene jubilarte.
- Estimar tu pensión futura: Utiliza los simuladores de la Seguridad Social y otras herramientas para tener una estimación lo más precisa posible.
- Calcular tu brecha de ahorro: Determina cuánto dinero necesitarás adicionalmente para mantener tu nivel de vida deseado en la jubilación.
- Diseñar una estrategia de ahorro e inversión: Elige los productos financieros que mejor se adapten a tu perfil de riesgo y objetivos.
La reforma pensiones 2026 exige una mayor responsabilidad individual en la gestión de la propia jubilación. La información y la planificación son tus mejores aliados.
Estrategias para Optimizar tus Ahorros ante la Reforma
Ante los cambios que trae la reforma pensiones 2026, es fundamental adoptar estrategias proactivas para proteger y optimizar tus ahorros. No se trata de alarmarse, sino de prepararse adecuadamente.
1. Anticipación y Planificación Temprana
El tiempo es tu mejor aliado cuando se trata de ahorro para la jubilación. Cuanto antes empieces a ahorrar e invertir, más podrás beneficiarte del interés compuesto. Incluso pequeñas cantidades aportadas regularmente durante muchos años pueden generar un capital significativo.
Define tus objetivos de jubilación: ¿Qué nivel de vida quieres tener? ¿A qué edad te gustaría retirarte? Con estas preguntas resueltas, podrás establecer un plan de ahorro realista y sostenible a lo largo del tiempo.
2. Diversificación de Fuentes de Ingresos para la Jubilación
No pongas todos los huevos en la misma cesta. Complementa tu futura pensión pública con otras fuentes de ingresos. Esto podría incluir:
- Planes de pensiones y PIAS: Ofrecen ventajas fiscales y están diseñados específicamente para la jubilación.
- Fondos de inversión: Permiten diversificar tu cartera y buscar rentabilidades a largo plazo.
- Inversión inmobiliaria: La propiedad de una vivienda o el alquiler de inmuebles puede generar ingresos pasivos.
- Ahorro en depósitos y cuentas remuneradas: Aunque ofrecen menor rentabilidad, proporcionan liquidez y seguridad.
La clave está en construir un patrimonio diversificado que te ofrezca estabilidad financiera en tu etapa de jubilado. La reforma pensiones 2026 hace que esta diversificación sea aún más crítica.
3. Asesoramiento Financiero Profesional
Navegar por el complejo mundo de las pensiones y las inversiones puede ser desafiante. Un asesor financiero profesional puede ayudarte a:
- Entender el impacto específico de la reforma pensiones 2026 en tu situación.
- Evaluar tu perfil de riesgo y tus objetivos de jubilación.
- Diseñar un plan de ahorro e inversión personalizado.
- Elegir los productos financieros más adecuados para ti.
- Realizar un seguimiento y ajustar tu plan a lo largo del tiempo.
La inversión en asesoramiento experto puede ser una de las decisiones más rentables para tu futuro.
4. Educación Financiera Continua
Mantente informado sobre los cambios legislativos y las tendencias económicas. La educación financiera te empodera para tomar mejores decisiones y adaptarte a un entorno en constante evolución. Lee, asiste a seminarios, utiliza recursos online; cuanto más sepas, mejor preparado estarás.
Comprender los conceptos básicos de inversión, riesgo, rentabilidad e inflación te permitirá evaluar de forma crítica las diferentes opciones de ahorro y tomar el control de tu futuro financiero.
5. Optimización de las Cotizaciones
Si eres autónomo o tienes capacidad de decisión sobre tus cotizaciones, evalúa la posibilidad de ajustar tus bases de cotización para maximizar tu futura pensión. Aunque la reforma pensiones 2026 amplía el periodo de cómputo, las cotizaciones elevadas siguen siendo un factor determinante en el cálculo de la pensión.
Analiza tu carrera laboral y las proyecciones salariales para tomar decisiones estratégicas sobre tus cotizaciones, siempre buscando un equilibrio entre la contribución actual y el beneficio futuro.
Mitos y Realidades sobre la Reforma Pensiones 2026
En torno a cualquier reforma de calado como la reforma pensiones 2026, surgen numerosos mitos y desinformación. Es vital separar la realidad de la ficción para tomar decisiones basadas en datos objetivos.
Mito: Las pensiones van a desaparecer
Realidad: El sistema de pensiones español ha demostrado ser robusto a lo largo del tiempo, y las reformas buscan precisamente garantizar su sostenibilidad, no su desaparición. Los ajustes como el MEI y la ampliación del periodo de cómputo son medidas para fortalecerlo, aunque impliquen ciertos sacrificios. Es muy improbable que las pensiones públicas desaparezcan por completo, aunque su cuantía y las condiciones de acceso puedan variar.
Mito: La reforma solo afecta a los que se jubilen en 2026
Realidad: Aunque 2026 es un hito importante, muchas medidas son progresivas y ya están en vigor o se implementarán gradualmente. La ampliación del periodo de cómputo, por ejemplo, tiene un calendario de aplicación que se extiende más allá de 2026. Además, el MEI y la revalorización con el IPC ya están afectando a cotizantes y pensionistas. Es una reforma que impacta a todas las generaciones, aunque de diferente manera.
Mito: No hay nada que se pueda hacer
Realidad: Este es quizás el mito más peligroso. Como hemos visto, hay muchas estrategias que puedes implementar para mitigar el impacto de la reforma y asegurar tu futuro financiero. La planificación, el ahorro complementario y el asesoramiento profesional son herramientas poderosas a tu disposición. La inacción es la única decisión que realmente te dejará sin opciones.
Mito: La reforma es solo para recortar pensiones
Realidad: Si bien algunas medidas pueden resultar en una pensión pública ligeramente menor para ciertos perfiles, la reforma también incluye mejoras significativas, como la revalorización de las pensiones con el IPC, que protege el poder adquisitivo de los jubilados. Además, el MEI busca crear un colchón de seguridad para las futuras generaciones, lo que es una medida de sostenibilidad a largo plazo. El objetivo es equilibrar la suficiencia y la sostenibilidad.
Conclusiones y Próximos Pasos
La reforma pensiones 2026 marca un antes y un después en la planificación de la jubilación en España. Es una reforma compleja, con múltiples aristas, que busca adaptar el sistema público a los desafíos demográficos y económicos del siglo XXI. Si bien introduce cambios que requieren una mayor responsabilidad individual, también ofrece la oportunidad de tomar las riendas de tu futuro financiero.
La clave para afrontar este nuevo escenario es la información y la acción. Entender los detalles de la reforma, estimar su impacto en tu situación particular y adoptar una estrategia de ahorro e inversión complementaria son pasos fundamentales. No dejes tu futuro al azar. Empieza hoy mismo a planificar tu jubilación, aprovechando el tiempo a tu favor y buscando el asesoramiento adecuado.
Recuerda que la seguridad económica en la jubilación no es un destino, sino un viaje que requiere planificación, disciplina y adaptación. La reforma pensiones 2026 es un recordatorio de la importancia de ser proactivo y de construir un futuro financiero sólido y diversificado. Tu yo del futuro te lo agradecerá.