Finanzas Personales 2026: Estrategias para Tipos de Interés del 4.25% en España
En el dinámico panorama económico actual, la planificación financiera se vuelve más crucial que nunca. Con las proyecciones indicando que los tipos de interés en España podrían situarse alrededor del 4.25% para el año 2026, es imperativo que los ciudadanos españoles revisen y ajusten sus estrategias de finanzas personales 2026. Este escenario, caracterizado por un coste de financiación más elevado, presenta tanto desafíos como oportunidades que, si se gestionan adecuadamente, pueden fortalecer significativamente nuestra salud financiera.
La subida de los tipos de interés, impulsada generalmente por políticas monetarias destinadas a controlar la inflación, afecta a casi todos los aspectos de nuestra vida económica: desde el coste de las hipotecas y los préstamos personales hasta la rentabilidad de nuestros ahorros y el rendimiento de nuestras inversiones. Entender cómo navegar este entorno es fundamental para proteger y hacer crecer nuestro patrimonio.
Este artículo tiene como objetivo proporcionar una guía exhaustiva y práctica para optimizar tus finanzas personales 2026 en España, considerando un escenario de tipos de interés del 4.25%. Abordaremos los impactos clave, ofreceremos estrategias detalladas para la gestión de deudas, el ahorro, la inversión y la planificación a largo plazo, y te daremos las herramientas para tomar decisiones informadas y proactivas.
El Escenario Económico de 2026: ¿Qué Implican Tipos de Interés al 4.25% para tus Finanzas Personales 2026?
Antes de sumergirnos en las estrategias, es vital comprender el contexto. Un tipo de interés de referencia del 4.25% en España para 2026, aunque no es el más alto históricamente, representa un cambio significativo respecto a los años de tipos cercanos a cero o negativos. Este nivel de tipos de interés tiene múltiples implicaciones:
- Mayor Coste de la Deuda: Préstamos hipotecarios, personales y de consumo serán más caros. Las cuotas mensuales aumentarán para quienes tengan hipotecas a tipo variable o necesiten nueva financiación.
- Mayor Rentabilidad del Ahorro: Las cuentas de ahorro, depósitos a plazo fijo y ciertos productos de renta fija ofrecerán rendimientos más atractivos.
- Impacto en la Inversión: La renta fija se vuelve más competitiva frente a la renta variable, y las valoraciones de activos podrían ajustarse.
- Control de la Inflación: El objetivo principal de subir los tipos es frenar la inflación, lo que a largo plazo podría estabilizar el poder adquisitivo, pero a corto plazo puede generar presiones económicas.
Para tus finanzas personales 2026, esto significa que la inacción puede ser costosa, mientras que una planificación inteligente puede abrir nuevas vías de crecimiento y protección.
Estrategias Clave para la Gestión de Deudas en 2026
La gestión de deudas es, sin duda, uno de los pilares más importantes en un entorno de tipos de interés elevados. Un 4.25% puede hacer que las deudas se vuelvan una carga mucho más pesada si no se abordan con una estrategia clara.
Hipotecas a Tipo Variable: Reevaluar y Actuar
Si tienes una hipoteca a tipo variable, el aumento de los tipos de interés se traducirá directamente en cuotas mensuales más altas. Es crucial actuar proactivamente:
- Revisa tu Contrato: Entiende cuándo se revisa tu tipo de interés (normalmente cada seis o doce meses) y qué índice de referencia (Euríbor, etc.) se utiliza.
- Simula Escenarios: Calcula cuánto aumentarían tus cuotas con un Euríbor al 4.25% (o incluso superior) más tu diferencial. Esto te dará una imagen clara del impacto en tu presupuesto.
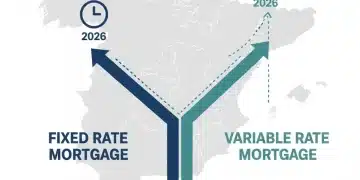
- Considera la Novación o Subrogación: Explora la posibilidad de cambiar tu hipoteca a tipo fijo con tu banco actual (novación) o con otra entidad (subrogación). Aunque los tipos fijos también han subido, pueden ofrecer estabilidad y previsibilidad en tus pagos futuros, protegiéndote de futuras alzas.
- Amortización Anticipada: Si dispones de liquidez, considera amortizar parte de tu hipoteca. Prioriza la reducción del capital, ya que esto disminuirá los intereses totales a pagar a lo largo de la vida del préstamo. Consulta las condiciones de tu hipoteca para verificar si existen comisiones por amortización anticipada.
- Negociación con tu Banco: No tengas miedo de negociar con tu entidad. A veces, pueden ofrecerte mejores condiciones para retenerte como cliente.
Préstamos Personales y Tarjetas de Crédito: Prioridad Máxima
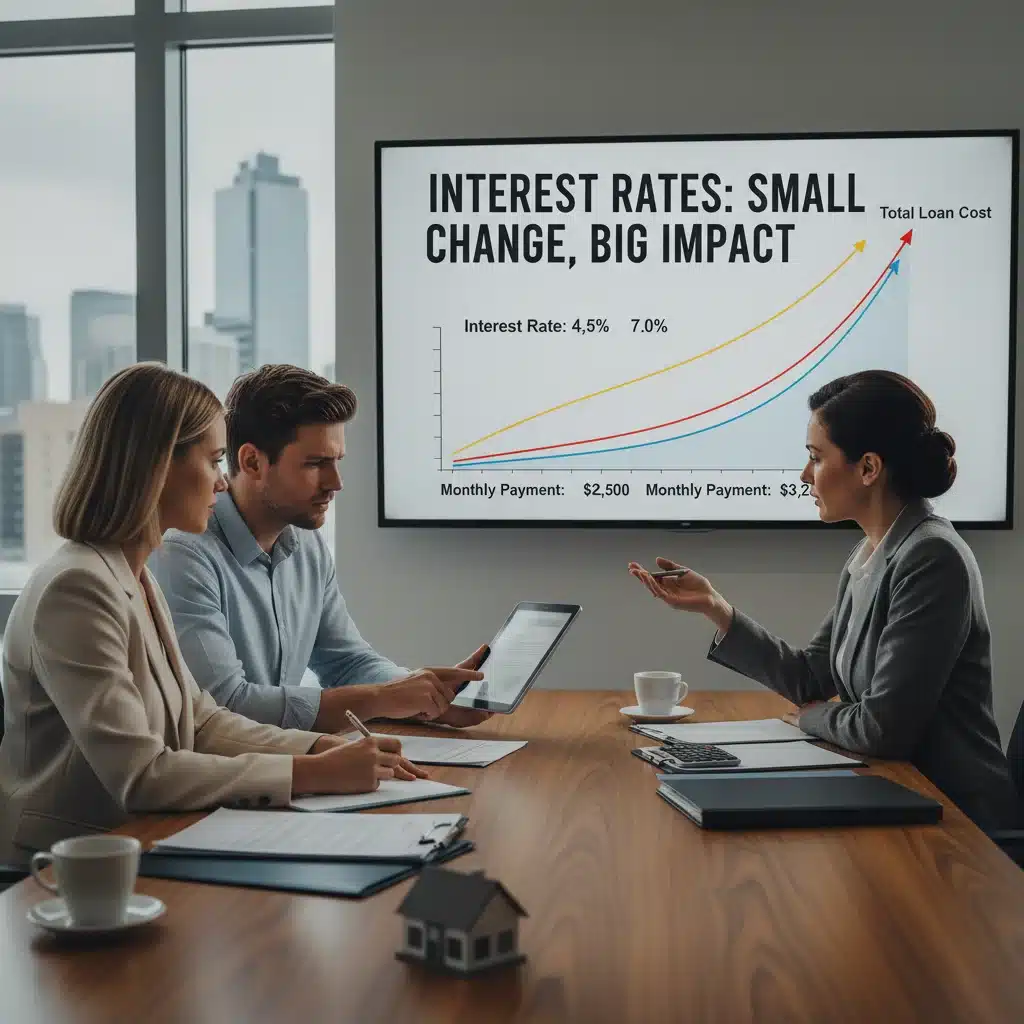
Los préstamos personales y, especialmente, las deudas de tarjetas de crédito suelen tener tipos de interés mucho más altos que las hipotecas. En un escenario del 4.25%, estas deudas pueden volverse insostenibles rápidamente:
- Prioriza el Pago: Destina cualquier excedente de ingresos a liquidar estas deudas, empezando por las que tengan el tipo de interés más alto (método bola de nieve de deuda o bola de nieve de interés).
- Refinanciación: Si tienes múltiples deudas con tipos altos, investiga la posibilidad de consolidarlas en un único préstamo personal con un tipo de interés más bajo, si es posible. Esto simplificará tus pagos y podría reducir el coste total.
- Evita Nuevas Deudas: Sé extremadamente cauteloso al adquirir nuevas deudas de consumo. Pregúntate si realmente es una necesidad o un deseo y si puedes posponerlo o ahorrar para ello.
Revisión del Presupuesto y Reducción de Gastos
Para gestionar eficazmente las deudas y liberar fondos, es indispensable realizar una revisión exhaustiva de tu presupuesto:
- Categoriza tus Gastos: Utiliza aplicaciones, hojas de cálculo o un simple cuaderno para registrar todos tus ingresos y gastos durante al menos un mes.
- Identifica Gastos Prescindibles: ¿Hay suscripciones que no usas? ¿Comidas fuera de casa excesivas? ¿Compras impulsivas? Recorta todo lo que no sea esencial.
- Establece Límites: Asigna límites de gasto para cada categoría y esfuérzate por cumplirlos.
- Genera Ingresos Adicionales: Considera opciones para aumentar tus ingresos, como trabajos freelance, venta de artículos no deseados o monetización de un hobby. Cada euro extra puede marcar la diferencia en la reducción de deudas.
Estrategias de Ahorro e Inversión para tus Finanzas Personales 2026
Un escenario de tipos de interés del 4.25% no solo encarece la deuda, sino que también ofrece nuevas y atractivas oportunidades para los ahorradores e inversores. Es el momento de ser estratégico con tu capital.
Optimización de tus Ahorros
Adiós a los tiempos donde tener dinero en el banco apenas generaba interés. Ahora, tus ahorros pueden trabajar para ti:
- Cuentas de Ahorro de Alta Rentabilidad: Busca bancos que ofrezcan cuentas de ahorro remuneradas con tipos de interés atractivos. Compara ofertas y no dudes en cambiar de entidad si encuentras mejores condiciones.
- Depósitos a Plazo Fijo: Los depósitos a plazo fijo vuelven a ser una opción interesante. Evalúa diferentes plazos y tipos de interés. Asegúrate de entender las condiciones de liquidez y penalizaciones por retirada anticipada.
- Letras del Tesoro y Bonos del Estado: La deuda pública a corto y medio plazo se vuelve muy atractiva en este escenario. Las Letras del Tesoro, en particular, ofrecen una forma segura de obtener rendimientos interesantes para tu liquidez a corto plazo. Investiga cómo comprarlas a través del Banco de España o de tu entidad financiera.
- Fondo de Emergencia: Mantén tu fondo de emergencia (3-6 meses de gastos esenciales) en productos líquidos y seguros que, a la vez, ofrezcan una rentabilidad decente, como cuentas de ahorro de alta rentabilidad o Letras del Tesoro a muy corto plazo.
Estrategias de Inversión Adaptadas
El aumento de los tipos de interés redefine el atractivo de diferentes clases de activos. Para tus finanzas personales 2026, considera lo siguiente:
- Renta Fija: Como mencionamos, la renta fija (bonos corporativos, deuda pública) se vuelve más atractiva. Considera fondos de inversión de renta fija a corto y medio plazo para diversificar y acceder a una cartera gestionada.
- Renta Variable: Aunque la renta variable puede experimentar volatilidad en un entorno de tipos altos, sigue siendo fundamental para el crecimiento a largo plazo. Busca empresas sólidas con balances fuertes, baja deuda y flujos de caja consistentes. Las empresas que pueden trasladar los costes crecientes a sus clientes suelen resistir mejor.
- Dividendos: Las empresas con políticas de dividendos estables y crecientes pueden ofrecer un flujo de ingresos atractivo, especialmente si sus valoraciones se ajustan.
- Inversión Inmobiliaria: El coste de la financiación hipotecaria es mayor, lo que puede enfriar el mercado inmobiliario. Sin embargo, en algunas zonas, las oportunidades pueden surgir para inversores con capital propio o acceso a financiación a tipos competitivos. Evalúa cuidadosamente el potencial de alquiler y la apreciación del capital.
- Diversificación: Más que nunca, la diversificación es clave. No pongas todos tus huevos en la misma cesta. Reparte tus inversiones entre diferentes tipos de activos, sectores geográficos y clases de activos para mitigar riesgos.
- Asesoramiento Profesional: Si no estás seguro de cómo ajustar tu cartera, considera buscar el consejo de un asesor financiero certificado. Un profesional puede ayudarte a crear un plan personalizado que se alinee con tus objetivos y tolerancia al riesgo.
Planificación a Largo Plazo y Resiliencia Financiera
Las finanzas personales 2026 no se limitan a la gestión de deudas y ahorros; implican una visión a largo plazo para construir una resiliencia financiera duradera.
Fondo de Emergencia Reforzado
Un fondo de emergencia sólido es tu primera línea de defensa contra imprevistos. En un entorno económico incierto, es recomendable tener entre 6 y 12 meses de gastos esenciales cubiertos. Este fondo debe ser líquido y accesible, aunque ahora pueda generar algo más de rentabilidad.
Revisión de Seguros
Asegúrate de que tus seguros (salud, vida, hogar, coche) estén actualizados y te brinden la cobertura adecuada. Un evento inesperado sin la protección correcta puede desestabilizar tus finanzas por completo. Compara pólizas y busca la mejor relación calidad-precio.
Planificación para la Jubilación
No pospongas la planificación de tu jubilación. Un escenario de tipos de interés más altos puede afectar tanto a la rentabilidad de tus inversiones como al coste de vida futuro. Revisa tus planes de pensiones, fondos de inversión a largo plazo y otras estrategias de ahorro para la jubilación. Considera aumentar tus aportaciones si es posible, aprovechando el interés compuesto y las posibles ventajas fiscales.
Educación Financiera Continua
El mundo de las finanzas está en constante evolución. Mantente informado sobre las tendencias económicas, los cambios en las políticas monetarias y las nuevas oportunidades de inversión. La educación financiera es una inversión en ti mismo que te permitirá tomar decisiones más inteligentes a lo largo de tu vida.
Ventajas de un Asesor Financiero
Un asesor financiero cualificado puede ser un aliado invaluable en la gestión de tus finanzas personales 2026. Ellos pueden ayudarte a:
- Evaluar tu situación financiera actual.
- Establecer objetivos realistas y un plan para alcanzarlos.
- Diseñar una cartera de inversión diversificada y adaptada a tu perfil de riesgo.
- Optimizar tu fiscalidad.
- Mantenerte disciplinado y evitar decisiones impulsivas.
Impacto en el Consumo y el Endeudamiento Familiar
El aumento de los tipos de interés no solo afecta a los grandes movimientos financieros, sino que también tiene un impacto directo en el consumo diario y el endeudamiento familiar. Cuando el crédito se encarece, las familias tienden a ser más cautelosas con sus gastos, lo que puede ralentizar la economía en general. Para tus finanzas personales 2026, esto se traduce en la necesidad de una mayor disciplina.
Consumo Responsable
En un entorno de tipos de interés del 4.25%, el consumo financiado se vuelve significativamente más caro. Antes de realizar una compra importante (coche, electrodomésticos, etc.) a crédito, calcula el coste total del préstamo. A menudo, es más sensato ahorrar y comprar al contado, o al menos financiar la menor cantidad posible y en el menor plazo. El “pago a plazos sin intereses” puede seguir siendo una opción, pero asegúrate de entender todas las condiciones y no caer en la trampa de acumular demasiadas micro-deudas.
Reducción del Endeudamiento General
La meta para 2026 debería ser reducir al máximo el endeudamiento no productivo. Esto incluye:
- Tarjetas de Crédito: Utilízalas con prudencia y paga siempre el total de la deuda cada mes para evitar los altos intereses.
- Préstamos de Consumo: Evalúa la necesidad real de cada préstamo y busca alternativas si es posible.
- Líneas de Crédito: Mantén un control estricto sobre las líneas de crédito abiertas, ya que pueden ser una tentación para gastar por encima de tus posibilidades.
Una menor dependencia del crédito te otorgará mayor libertad financiera y resiliencia ante futuras fluctuaciones económicas.
Fiscalidad y tus Finanzas Personales en 2026
Los cambios en los tipos de interés también pueden tener implicaciones fiscales que conviene conocer para optimizar tus finanzas personales 2026.
Rendimientos del Capital
Si obtienes mayores rendimientos de tus depósitos, Letras del Tesoro o fondos de renta fija, recuerda que estos ingresos están sujetos a tributación. Es fundamental tener en cuenta el impacto fiscal al calcular la rentabilidad neta de tus inversiones. Consulta las tablas de IRPF para rendimientos del capital mobiliario y planifica en consecuencia.
Deducciones y Ventajas Fiscales
Revisa si existen deducciones fiscales aplicables a ciertos productos de ahorro o inversión, como los planes de pensiones. Aprovechar estas ventajas puede reducir tu base imponible y, por tanto, tu factura fiscal, lo que indirectamente mejora la rentabilidad de tus decisiones financieras.
Impuesto sobre el Patrimonio y Sucesiones
Aunque no directamente relacionado con los tipos de interés, es un buen momento para revisar tu planificación patrimonial y sucesoria. Un entorno económico cambiante puede hacer que los valores de tus activos varíen, y es importante tener un plan actualizado para la transmisión de tu patrimonio.
Conclusión: La Adaptación es Clave para tus Finanzas Personales 2026
El año 2026, con un escenario de tipos de interés del 4.25% en España, presenta un entorno financiero que requiere atención y adaptación. Las estrategias que funcionaron en la era de los tipos bajos pueden no ser las más adecuadas ahora. La clave para unas finanzas personales 2026 sólidas reside en la proactividad, la información y la disciplina.
Desde la renegociación de hipotecas y la eliminación de deudas de alto interés, hasta la optimización de tus ahorros en productos de mayor rentabilidad y la diversificación inteligente de tus inversiones, cada decisión cuenta. Un presupuesto bien gestionado, un fondo de emergencia robusto y una planificación a largo plazo son tus mejores aliados.
No veas este escenario como una amenaza, sino como una oportunidad para fortalecer tu conocimiento financiero y tomar el control de tu futuro económico. La información es poder, y con las estrategias adecuadas, puedes navegar con éxito el panorama económico de 2026 y sentar las bases para una mayor prosperidad. Empieza hoy mismo a revisar tus finanzas, a educarte y a tomar las riendas de tu bienestar económico.