Reforma Pensiones España 2026: Novedades y Impacto en tu Jubilación
Reforma de las Pensiones en España: Novedades y Cómo Afectarán a tu Jubilación a Partir de 2026
Anticipa los cambios clave en el sistema de pensiones español y planifica tu futuro financiero con inteligencia.
Introducción: Un Futuro de Cambios en las Pensiones Españolas
El sistema de pensiones en España, pilar fundamental de nuestro Estado del Bienestar, se encuentra en un proceso de transformación constante. La sostenibilidad a largo plazo de las pensiones es una preocupación central para gobiernos, economistas y, por supuesto, para millones de ciudadanos que ven en ellas su principal fuente de ingresos al llegar a la jubilación. A partir de 2026, una serie de novedades introducidas por la reciente reforma pensiones España comenzarán a desplegar sus efectos, impactando directamente en la cuantía y las condiciones de acceso a la jubilación.
Este artículo tiene como objetivo desglosar de manera clara y concisa los puntos clave de esta reforma, analizando qué significa cada cambio para los futuros jubilados y cómo pueden prepararse para adaptarse a este nuevo escenario. Comprender estas modificaciones es crucial para tomar decisiones informadas sobre tu planificación financiera y laboral.
Desde el aumento progresivo de la base reguladora hasta la cotización adicional para salarios más altos, pasando por las implicaciones en la edad de jubilación y las pensiones mínimas, abordaremos cada aspecto con detalle para que tengas una visión completa de lo que te espera. La reforma pensiones España no es un concepto abstracto; es una realidad que modelará el futuro económico de muchos.
El Contexto de la Reforma: ¿Por Qué es Necesaria una Reforma de las Pensiones en España?
Antes de sumergirnos en los detalles de las novedades, es fundamental entender el porqué de esta reforma pensiones España. El sistema de pensiones español, como muchos otros en Europa, se enfrenta a desafíos demográficos y económicos significativos. El envejecimiento de la población, con una esperanza de vida creciente y una natalidad decreciente, implica que cada vez hay más jubilados y menos trabajadores en activo para sostener el sistema.
Además, las fluctuaciones del mercado laboral, con periodos de alto desempleo y precariedad, también ejercen presión sobre las arcas de la Seguridad Social. La crisis económica reciente y la pandemia de COVID-19 han exacerbado estas tensiones, poniendo de manifiesto la necesidad de ajustar el sistema para garantizar su viabilidad a largo plazo y la suficiencia de las prestaciones.
Los objetivos principales de la reforma pensiones España son:
- Garantizar la sostenibilidad financiera: Asegurar que el sistema pueda hacer frente a sus compromisos de pago en el futuro.
- Mantener la suficiencia de las pensiones: Proteger el poder adquisitivo de los pensionistas.
- Fomentar el empleo y la cotización: Incentivar la permanencia en el mercado laboral y la cotización a la Seguridad Social.
- Adaptarse a los cambios demográficos: Ajustar el sistema a la realidad de una población más longeva.
Estas metas, aunque ambiciosas, buscan equilibrar las necesidades de las generaciones actuales y futuras, asegurando que la jubilación siga siendo un derecho fundamental y no un lujo inalcanzable. La reforma es un intento de fortalecer el sistema frente a los desafíos venideros.
Novedades Clave de la Reforma de las Pensiones a Partir de 2026
La reforma pensiones España introduce varios cambios importantes que se implementarán de forma progresiva. A continuación, detallamos los más relevantes y su cronograma de aplicación:
1. Ampliación del Periodo de Cómputo para la Base Reguladora
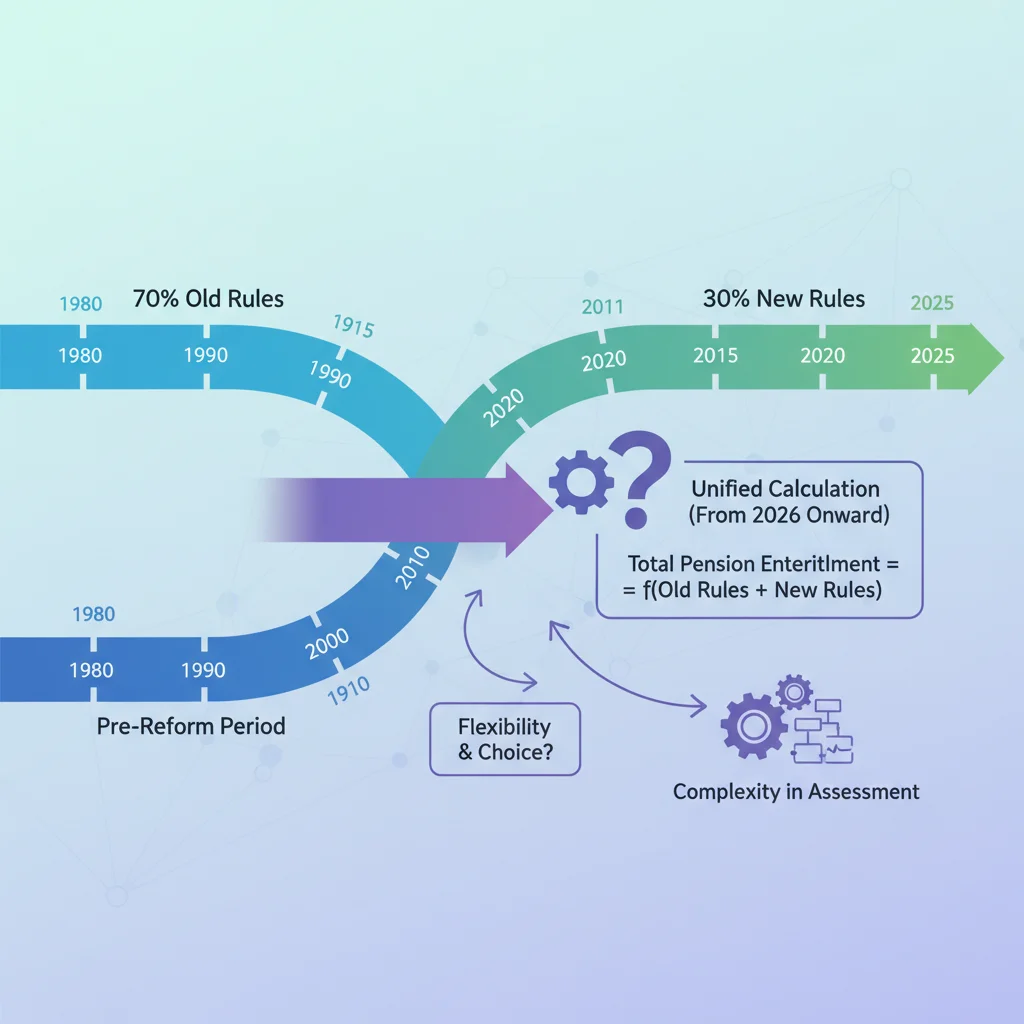
Uno de los puntos más debatidos y significativos de la reforma es la ampliación del periodo de cómputo para calcular la base reguladora de la pensión. Actualmente, se tienen en cuenta los últimos 25 años de cotización. La reforma plantea un cambio gradual:
- A partir de 2026: Se comenzará a ampliar progresivamente el periodo de cómputo.
- Opción de elegir los mejores años: Se introduce un sistema dual que permitirá a los trabajadores elegir entre los 25 años actuales o un periodo más amplio (hasta 29 años, de los cuales se descartarán los dos peores años de cotización). Esta medida busca beneficiar a aquellos trabajadores con carreras laborales irregulares o que hayan tenido periodos de baja cotización al inicio o final de su vida laboral.
Esta medida busca una mayor equidad, pero también puede generar incertidumbre. Es vital que cada trabajador evalúe su propia trayectoria de cotización para entender cuál de las dos opciones le resultaría más favorable al momento de jubilarse. La flexibilidad en el cálculo es una de las grandes novedades de esta reforma pensiones España.
2. Mecanismo de Equidad Intergeneracional (MEI)
El Mecanismo de Equidad Intergeneracional (MEI) es una de las principales herramientas de la reforma pensiones España para fortalecer la hucha de las pensiones. Sustituye al Factor de Sostenibilidad y consiste en una cotización adicional finalista que se destina al Fondo de Reserva de la Seguridad Social.
- Implementación progresiva: El MEI se activó en 2023 con un incremento del 0,6% en las cotizaciones sociales (0,5% a cargo de la empresa y 0,1% a cargo del trabajador).
- Incremento gradual: A partir de 2026, esta cotización se incrementará anualmente hasta alcanzar el 1,2% en 2032 (0,6% empresa y 0,6% trabajador).
Este mecanismo pretende asegurar que las generaciones futuras también puedan disfrutar de un sistema de pensiones robusto, redistribuyendo parte del esfuerzo cotizador actual. Aunque implica un pequeño aumento en las cotizaciones, su objetivo es garantizar la viabilidad del sistema a largo plazo.
3. Destope Progresivo de las Bases Máximas de Cotización
Otra medida importante es el destope de las bases máximas de cotización. Actualmente, existe un límite a la cantidad máxima por la que se cotiza a la Seguridad Social. La reforma pensiones España propone un aumento gradual de estas bases:
- Incremento anual: Las bases máximas de cotización se incrementarán anualmente con el IPC más un 1,2% adicional desde 2024 hasta 2050.
- Impacto en las pensiones máximas: Este destope busca aumentar los ingresos del sistema y, a su vez, permitirá que las pensiones máximas también se revaloricen con el IPC más un 0,09% adicional, lo que podría beneficiar a los trabajadores con salarios más altos.
Esta medida es clave para aumentar los ingresos del sistema de la Seguridad Social, especialmente de aquellos trabajadores con rentas más elevadas, contribuyendo a la sostenibilidad general del sistema.
4. Mejora de las Pensiones Mínimas
La reforma pensiones España también pone el foco en la protección de los colectivos más vulnerables, garantizando la suficiencia de las pensiones mínimas. Se establece un mecanismo para asegurar que la pensión mínima contributiva converja con el 60% de la renta mediana en 2027.
- Incremento progresivo: Las pensiones mínimas se revalorizarán anualmente con el IPC, pero además recibirán un incremento adicional para alcanzar este objetivo.
- Impacto social: Esta medida es fundamental para reducir la brecha de desigualdad y garantizar que ningún pensionista viva por debajo del umbral de la pobreza.
5. Revalorización Anual de las Pensiones con el IPC
Aunque ya está en vigor, la reforma pensiones España consolida la revalorización anual de las pensiones con el Índice de Precios al Consumo (IPC). Esto asegura que el poder adquisitivo de los pensionistas se mantenga y no se vea erosionado por la inflación.
- Garantía de poder adquisitivo: Las pensiones se actualizarán de forma automática cada año en función de la variación media del IPC de los doce meses previos.
Esta medida, que revierte la anterior fórmula de revalorización, es un compromiso firme con los pensionistas y una de las garantías más importantes de la reforma.
Impacto de la Reforma en tu Jubilación: ¿Quiénes se Verán Más Afectados?
La reforma pensiones España tendrá efectos diferenciados según la situación laboral y el perfil de cada trabajador. Es importante analizar cómo estos cambios pueden influir en tu planificación:
Trabajadores con Carreras Irregulares
La opción de elegir los mejores años de cotización en un periodo más amplio (hasta 29 años, descartando los dos peores) puede ser particularmente beneficiosa para aquellos que han tenido periodos de desempleo, contratos a tiempo parcial o salarios bajos en determinadas etapas de su vida laboral. Esto podría permitirles mejorar su base reguladora y, por ende, su pensión final.
Trabajadores con Salarios Altos
El destope progresivo de las bases máximas de cotización y el incremento del MEI implicarán un mayor esfuerzo contributivo para los trabajadores con salarios más elevados. A cambio, sus pensiones máximas también verán una revalorización adicional, lo que podría compensar en parte este mayor esfuerzo a largo plazo. Sin embargo, el impacto inicial será un aumento en las deducciones por cotizaciones.
Autónomos y Cotizantes con Bases Bajas
Aunque la reforma no introduce cambios directos en el nuevo sistema de cotización por ingresos reales para autónomos (que ya está en marcha), las mejoras en las pensiones mínimas pueden beneficiar a muchos autónomos que han cotizado por bases bajas. Es crucial que los autónomos revisen su encuadramiento en el nuevo sistema de tramos para optimizar sus cotizaciones y futuras prestaciones.
Jubilados Actuales y Futuros Próximos
Los jubilados actuales se beneficiarán de la revalorización de las pensiones con el IPC y de la mejora de las pensiones mínimas. Aquellos que estén próximos a jubilarse deberán analizar cuidadosamente el impacto del nuevo periodo de cómputo y si les conviene acogerse a la opción de los 25 o los 29 años.
Jóvenes y Futuros Trabajadores
Para las generaciones más jóvenes, la reforma pensiones España busca garantizar la sostenibilidad del sistema a largo plazo. Aunque implica un mayor esfuerzo contributivo a través del MEI, el objetivo es asegurar que también ellos puedan contar con una pensión digna en el futuro. La conciencia sobre la necesidad de la planificación complementaria (planes de pensiones privados) será aún mayor.
Cómo Prepararse para los Cambios: Planificación Financiera y Previsión
Ante la reforma pensiones España y la incertidumbre que cualquier cambio genera, la mejor estrategia es la planificación. Aquí te ofrecemos algunas claves para prepararte:
1. Conoce tu Vida Laboral y tus Cotizaciones
Accede regularmente a tu informe de vida laboral a través de la Sede Electrónica de la Seguridad Social. Revisa tus bases de cotización y los periodos trabajados. Entender tu historial es el primer paso para proyectar tu futura pensión. Si detectas errores, corrígelos a tiempo.
2. Simula tu Futura Pensión
Utiliza los simuladores de pensión disponibles en la web de la Seguridad Social. Aunque son estimaciones, te darán una idea aproximada de la cuantía que podrías percibir. Con la reforma, estos simuladores se irán actualizando para reflejar los nuevos cálculos, incluyendo la opción de los 29 años.
3. Considera la Jubilación Demorada
La reforma pensiones España sigue incentivando la jubilación demorada, es decir, trabajar más allá de la edad legal de jubilación. Por cada año adicional trabajado, se pueden obtener beneficios significativos en la pensión, ya sea un porcentaje adicional sobre la base reguladora, una cantidad a tanto alzado o una combinación de ambos. Evalúa si esta opción es viable para ti.
4. Complementa tu Pensión Pública con Ahorro Privado
Dada la tendencia a la moderación de las pensiones públicas, es más importante que nunca considerar el ahorro privado. Planes de pensiones, PIAS, seguros de ahorro, fondos de inversión… existen múltiples opciones para complementar tu futura pensión y asegurar un nivel de vida deseado en la jubilación. Cuanto antes empieces, menor será el esfuerzo y mayor el rendimiento por el efecto del interés compuesto.
5. Busca Asesoramiento Profesional
Un asesor financiero o un experto en seguridad social puede ofrecerte una orientación personalizada. Ellos podrán analizar tu caso concreto, ayudarte a entender cómo la reforma pensiones España te afectará y diseñar una estrategia de planificación a medida. No dejes tu futuro al azar.
6. Mantente Informado
Las reformas de pensiones son procesos dinámicos. Mantente al tanto de cualquier novedad o ajuste que se pueda producir. Suscríbete a boletines informativos, sigue a expertos en la materia y consulta fuentes oficiales para tener siempre la información más actualizada.
Preguntas Frecuentes sobre la Reforma de las Pensiones en España (FAQ)
Para aclarar las dudas más comunes sobre la reforma pensiones España, hemos recopilado una serie de preguntas frecuentes:
¿Cuándo entran en vigor todos los cambios de la reforma?
Los cambios se implementan de forma progresiva. Algunos, como el MEI, ya están en vigor desde 2023. Otros, como la ampliación del periodo de cómputo, comenzarán a aplicarse gradualmente a partir de 2026 y se extenderán durante varios años.
¿Afecta la reforma a quienes ya están jubilados?
La reforma no modifica las pensiones ya concedidas, pero sí les aplica la revalorización anual con el IPC y la mejora de las pensiones mínimas. Los cambios más estructurales afectan a los futuros jubilados.
¿Qué es el Mecanismo de Equidad Intergeneracional (MEI)?
Es una cotización adicional que se suma a las bases de cotización para fortalecer el Fondo de Reserva de la Seguridad Social, buscando garantizar la sostenibilidad del sistema a largo plazo. Se activa de forma progresiva.
¿Cómo puedo saber cuál será mi pensión con la nueva reforma?
La Seguridad Social ofrece simuladores de pensión que se actualizarán con los nuevos parámetros. Además, consultar tu vida laboral y buscar asesoramiento profesional son los mejores caminos para obtener una estimación precisa.
¿Es obligatorio elegir el periodo de cómputo de 29 años?
No, la reforma introduce una opción dual. Podrás elegir entre el periodo de cómputo actual (25 años) o el nuevo periodo más amplio (29 años, descartando los dos peores). La Seguridad Social calculará tu pensión con ambas opciones y aplicará la que resulte más favorable.
¿Qué pasa si tengo lagunas de cotización?
La reforma mantiene el tratamiento de las lagunas de cotización. Los primeros 48 meses sin cotizar se integran con el 100% de la base mínima vigente y los siguientes con el 50%. La ampliación del periodo de cómputo y la posibilidad de descartar los peores años podrían mitigar el impacto de algunas lagunas.
Conclusión: Un Futuro de Jubilación que Requiere Adaptación
La reforma pensiones España es un conjunto de medidas ambiciosas que buscan adaptar el sistema a las realidades demográficas y económicas del siglo XXI. A partir de 2026, los cambios en el cálculo de la base reguladora, el Mecanismo de Equidad Intergeneracional, el destope de las bases máximas y la mejora de las pensiones mínimas comenzarán a dibujar un nuevo paisaje para la jubilación en España.
Para los ciudadanos, esto significa la necesidad de una mayor concienciación y una planificación proactiva. No basta con esperar a que llegue la edad de jubilación; es fundamental entender cómo estas novedades afectan a tu situación particular, revisar tu vida laboral, simular tu futura pensión y, si es necesario, complementar tu ahorro con productos privados. La información es poder, y en el ámbito de las pensiones, anticiparse a los cambios es la clave para asegurar un futuro tranquilo y económicamente estable.
La sostenibilidad del sistema de pensiones es una responsabilidad compartida. Conocer la reforma pensiones España, sus implicaciones y las herramientas disponibles para gestionarlas, te permitirá tomar las mejores decisiones para tu bienestar y el de las futuras generaciones.