Hipotecas 2026 España: Tendencias Fijo y Variable
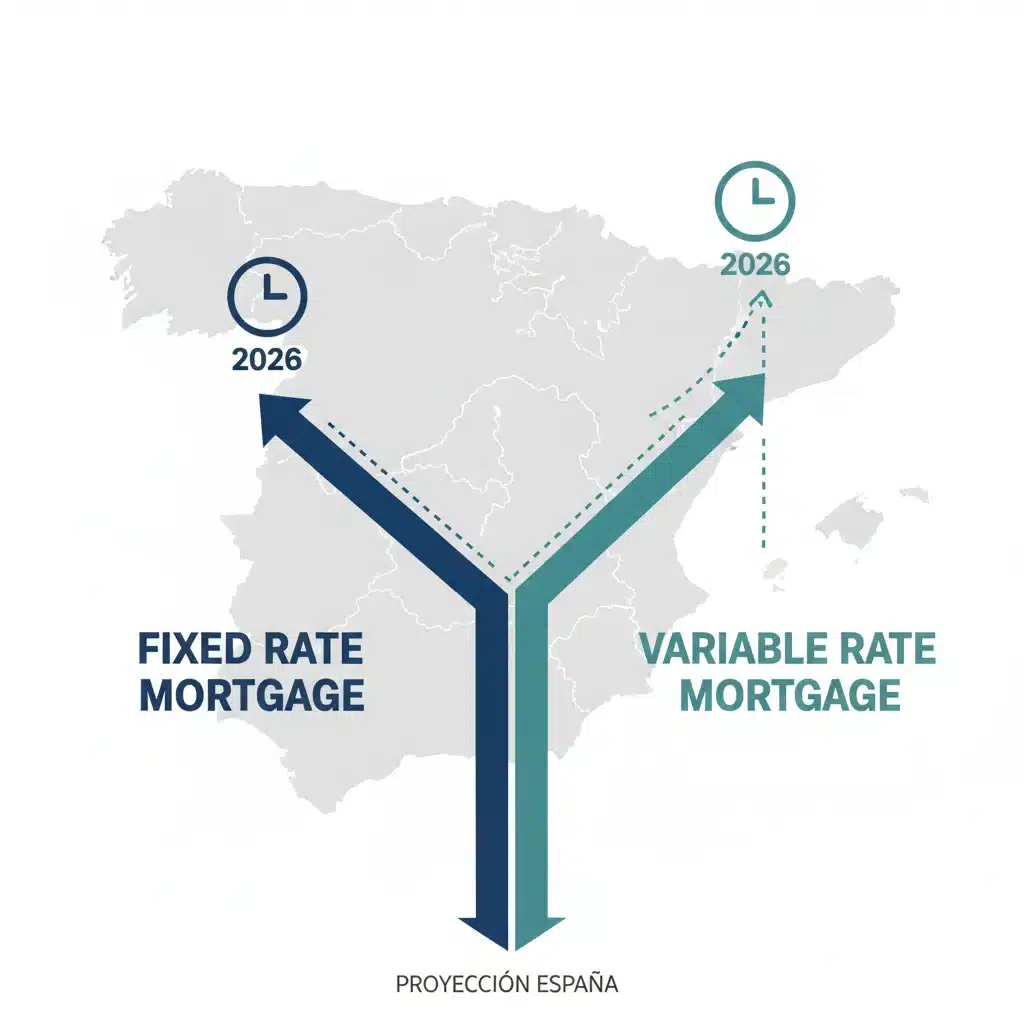
El mercado hipotecario español es un ecosistema dinámico, influenciado por factores económicos globales, políticas monetarias del Banco Central Europeo y la propia demanda interna de vivienda. A medida que nos acercamos a 2026, es crucial analizar las tendencias hipotecarias 2026 España que definirán el panorama de la financiación de la vivienda. La decisión entre una hipoteca a tipo fijo y una a tipo variable sigue siendo una de las más importantes para cualquier comprador, y el contexto de los próximos años promete ser especialmente revelador.
La estabilidad o volatilidad del Euríbor, la inflación, las decisiones de los bancos centrales y la salud económica general del país son pilares que sostienen el futuro de las hipotecas. Comprender cómo estos elementos interactuarán nos permitirá anticipar los movimientos del mercado y tomar decisiones financieras más acertadas. Este artículo se adentrará en las proyecciones más relevantes para las hipotecas en 2026 en España, ofreciendo una visión completa para quienes estén pensando en adquirir una vivienda o refinanciar su préstamo actual.
El objetivo es proporcionar una guía detallada sobre qué esperar de las hipotecas 2026 España, tanto para aquellos que prefieren la predictibilidad del tipo fijo como para quienes buscan aprovechar la flexibilidad del tipo variable. Analizaremos las ventajas y desventajas de cada opción en el escenario futuro, las posibles regulaciones que podrían surgir y el impacto de la digitalización en el proceso hipotecario. Prepárese para desglosar el complejo mundo de las hipotecas y descubrir cómo podría evolucionar en los próximos años.
El Contexto Económico Actual y su Influencia en las Hipotecas 2026 España
Para entender las perspectivas de las hipotecas 2026 España, es imprescindible examinar el entorno económico actual. La inflación, que ha sido un factor dominante en los últimos años, ha provocado una respuesta contundente por parte del Banco Central Europeo (BCE) a través de subidas de tipos de interés. Estas subidas, aunque necesarias para controlar los precios, tienen un impacto directo en el coste de financiación de los bancos y, por ende, en las ofertas hipotecarias.
El Euríbor, el índice de referencia para la mayoría de las hipotecas variables en España, ha reaccionado con fuerza a estas políticas. Su evolución es clave para determinar la carga financiera de millones de hogares. Las proyecciones para el Euríbor en 2026 sugieren una posible estabilización o incluso un ligero descenso, una vez que el BCE considere que la inflación está bajo control y que la economía necesita un impulso. Sin embargo, cualquier evento geopolítico o cambio en la política monetaria global podría alterar estas previsiones.
Además, la situación del empleo y el crecimiento del PIB en España son indicadores vitales. Un mercado laboral robusto y un crecimiento económico sostenido suelen traducirse en una mayor confianza del consumidor y una mayor capacidad de endeudamiento, lo que impulsa la demanda de vivienda y, consecuentemente, de hipotecas. Por el contrario, una desaceleración económica podría enfriar el mercado, llevando a los bancos a ser más cautelosos en la concesión de préstamos.
Otro factor a considerar es la política fiscal del gobierno. Incentivos a la compra de vivienda, ayudas para jóvenes o familias, o cambios en la fiscalidad de la vivienda pueden tener un efecto significativo en el acceso a las hipotecas y en el tipo de producto hipotecario que los consumidores prefieren. Todas estas variables configuran el telón de fondo sobre el que se desarrollarán las hipotecas 2026 España.
Hipotecas a Tipo Fijo en 2026: ¿El Refugio de la Estabilidad?
Las hipotecas a tipo fijo han ganado una popularidad considerable en los últimos años, especialmente durante periodos de incertidumbre o subidas del Euríbor. La principal ventaja de este tipo de hipoteca es la predictibilidad: la cuota mensual permanece inalterable durante toda la vida del préstamo, lo que ofrece una gran tranquilidad y permite una mejor planificación financiera.
Para 2026, se espera que las hipotecas a tipo fijo sigan siendo una opción atractiva para muchos. Si bien los tipos de interés fijos ofrecidos por los bancos están intrínsecamente ligados a los tipos de interés de referencia del mercado (y, por tanto, a las decisiones del BCE), la competencia bancaria y la búsqueda de clientes solventes podrían mantener ofertas competitivas. Es probable que, si el Euríbor se estabiliza o comienza un descenso moderado, los tipos fijos también ajusten sus ofertas a la baja, aunque con un desfase y no tan drásticamente como los variables.
La demanda de hipotecas fijas se verá influenciada por la percepción del riesgo. Si los consumidores anticipan que los tipos de interés podrían subir nuevamente en el futuro, optarán por asegurar una cuota constante. Por el contrario, si la expectativa es de tipos a la baja, el atractivo del fijo podría disminuir ligeramente. Sin embargo, la seguridad de una cuota constante es un valor que muchos españoles priorizan, especialmente en un entorno económico que ha demostrado ser volátil.
Los bancos, por su parte, seguirán calibrando sus ofertas de tipo fijo en función de su coste de financiación y su estrategia comercial. Es posible que veamos una mayor diferenciación en las ofertas, con productos a tipo fijo que incluyan bonificaciones por la contratación de otros productos bancarios (seguros, domiciliación de nómina, tarjetas de crédito, etc.) para mejorar el tipo de interés final. Para las hipotecas 2026 España, el tipo fijo continuará siendo un pilar fundamental para aquellos que buscan seguridad y estabilidad en sus finanzas personales.
Hipotecas a Tipo Variable en 2026: ¿Volatilidad o Oportunidad?
Las hipotecas a tipo variable, históricamente las más comunes en España, han experimentado un periodo de alta volatilidad debido a la subida del Euríbor. Sin embargo, para 2026, las expectativas sobre el Euríbor podrían cambiar el panorama, convirtiendo las hipotecas a tipo variable en una opción potencialmente interesante nuevamente.
Si las previsiones de un Euríbor más estable o en descenso se cumplen, aquellos que opten por una hipoteca variable podrían beneficiarse de cuotas mensuales más bajas en el futuro. Es importante recordar que una hipoteca variable se compone de un diferencial fijo (que añade el banco) más el Euríbor. Por lo tanto, un Euríbor bajo se traduce directamente en cuotas más reducidas.
El principal riesgo de las hipotecas variables es, y seguirá siendo en 2026, la incertidumbre. Nadie puede predecir con total exactitud la evolución futura del Euríbor. Un repunte inesperado de la inflación o un cambio en la política monetaria del BCE podrían llevar a nuevas subidas, incrementando las cuotas mensuales y afectando la economía familiar. Por ello, la elección de una hipoteca variable requiere una mayor tolerancia al riesgo y una capacidad financiera para afrontar posibles incrementos en las cuotas.
Los bancos, conscientes de esta volatilidad, podrían empezar a ofrecer condiciones más atractivas en sus hipotecas variables si las expectativas de bajada del Euríbor se consolidan. Esto podría incluir diferenciales más ajustados o productos híbridos que combinen un tipo fijo inicial con un tipo variable posterior, ofreciendo una transición más suave. Para quienes buscan aprovechar posibles bajadas de tipos y tienen un perfil de riesgo adecuado, las hipotecas 2026 España a tipo variable podrían ofrecer oportunidades interesantes, pero siempre con la cautela necesaria.
Factores Clave que Moldearán el Mercado Hipotecario en 2026
Más allá de los tipos de interés, varios factores estructurales y tecnológicos influirán en las hipotecas 2026 España:
Regulación y Supervisión
El marco regulatorio seguirá siendo un pilar fundamental. Es posible que veamos nuevas normativas destinadas a proteger al consumidor, aumentar la transparencia o fomentar la competencia. La Ley Hipotecaria actual ha introducido importantes cambios, y su aplicación y posibles revisiones seguirán moldeando las condiciones de los préstamos hipotecarios. La supervisión del Banco de España y el BCE garantizará la estabilidad del sistema y la solvencia de las entidades.
Digitalización y Fintech
La transformación digital en el sector financiero es imparable. En 2026, es probable que el proceso de solicitud y gestión de hipotecas sea aún más digitalizado, con herramientas online que permitan comparar ofertas, simular cuotas y, en algunos casos, incluso firmar contratos de forma remota. Las empresas Fintech continuarán innovando, ofreciendo soluciones más ágiles y personalizadas, lo que podría aumentar la competencia y la eficiencia en el mercado hipotecario.
Sostenibilidad y Hipotecas Verdes
La sostenibilidad es una tendencia creciente en todos los sectores, y el inmobiliario y financiero no son una excepción. Las hipotecas verdes, que ofrecen condiciones ventajosas para la adquisición de viviendas energéticamente eficientes o para la realización de reformas que mejoren la calificación energética, podrían ganar un protagonismo significativo en 2026. Los bancos están cada vez más comprometidos con criterios ESG (ambientales, sociales y de gobernanza), y esto se reflejará en sus productos hipotecarios.
Demografía y Demanda de Vivienda
La evolución demográfica de España, con el envejecimiento de la población y los movimientos migratorios, influirá en la demanda de vivienda. Las necesidades de los jóvenes para acceder a su primera vivienda, las segundas residencias o las viviendas destinadas al alquiler turístico o de larga duración, configurarán diferentes nichos de mercado. Esto, a su vez, afectará la oferta de productos hipotecarios por parte de las entidades.
Impacto de la Inteligencia Artificial
La inteligencia artificial (IA) tendrá un papel cada vez más relevante en la evaluación de riesgos crediticios, la personalización de ofertas hipotecarias y la optimización de procesos. La IA puede analizar grandes volúmenes de datos para predecir tendencias, identificar patrones y ofrecer recomendaciones más precisas tanto a los bancos como a los clientes. Esto podría agilizar los trámites y hacer que las hipotecas 2026 España sean más eficientes y adaptadas a las necesidades individuales.
Consejos para Elegir tu Hipoteca en 2026
Ante un panorama en constante evolución, tomar una decisión informada sobre tu hipoteca en 2026 será más crucial que nunca. Aquí te ofrecemos algunos consejos prácticos:
Evalúa tu Perfil de Riesgo
Antes de decidirte entre tipo fijo o variable, analiza tu capacidad para asumir riesgos. Si la estabilidad es tu prioridad y prefieres saber exactamente cuánto pagarás cada mes, el tipo fijo puede ser tu mejor opción. Si tienes un colchón financiero, una mayor tolerancia a la incertidumbre y crees que el Euríbor bajará, el tipo variable podría ofrecerte cuotas más bajas a largo plazo. Considera también tu horizonte temporal: si planeas vender la vivienda en pocos años, la volatilidad a largo plazo podría ser menos preocupante.
Compara Ofertas Bancarias
No te quedes con la primera oferta. Utiliza comparadores online y consulta con diferentes entidades bancarias. Las condiciones pueden variar significativamente de un banco a otro, no solo en el tipo de interés, sino también en las comisiones, los productos bonificados y los requisitos de vinculación. Presta especial atención a la Tasa Anual Equivalente (TAE), que incluye todos los costes asociados a la hipoteca.
Negocia con tu Banco
Una vez que tengas varias ofertas, no dudes en negociar. Los bancos suelen tener cierto margen, especialmente si eres un cliente con un buen perfil de riesgo o si puedes demostrar que tienes ofertas más competitivas de otras entidades. Pregunta por la posibilidad de reducir el diferencial en hipotecas variables o de mejorar el tipo de interés en las fijas.
Considera la Amortización Anticipada
Si tienes la posibilidad de realizar amortizaciones parciales o totales, verifica las condiciones y las posibles comisiones por amortización anticipada. Algunas hipotecas pueden tener penalizaciones, lo que podría limitar tu flexibilidad financiera en el futuro. Planificar la amortización anticipada puede reducir significativamente el coste total de tu hipoteca.
Asesoramiento Profesional
Si el proceso te resulta abrumador o complejo, considera la posibilidad de contratar a un asesor hipotecario independiente. Estos profesionales pueden ayudarte a entender las opciones, negociar con los bancos y encontrar la hipoteca que mejor se adapte a tu situación y a las tendencias de las hipotecas 2026 España. Su experiencia puede ahorrarte tiempo y dinero a largo plazo.
El Impacto de la Tecnología en la Búsqueda de Hipotecas en 2026
La tecnología no solo está transformando la forma en que los bancos ofrecen hipotecas, sino también cómo los consumidores las buscan y gestionan. En 2026, la experiencia del usuario será aún más fluida y personalizada gracias a la irrupción de nuevas herramientas y plataformas.
Plataformas de Comparación Inteligente
Los comparadores de hipotecas evolucionarán para ofrecer análisis más sofisticados. No solo mostrarán los tipos de interés, sino que también podrán evaluar tu perfil financiero en tiempo real, simular escenarios futuros con diferentes evoluciones del Euríbor y recomendarte las hipotecas más adecuadas según tus preferencias de riesgo y objetivos financieros. Estas plataformas utilizarán algoritmos avanzados para filtrar y presentar las opciones más relevantes de las hipotecas 2026 España.
Automatización y Reducción de Plazos
La automatización de procesos, desde la recopilación de documentos hasta la verificación de la solvencia, reducirá significativamente los plazos de aprobación y concesión de hipotecas. Esto beneficiará tanto a los bancos, que optimizarán sus operaciones, como a los clientes, que obtendrán respuestas más rápidas y eficientes. La burocracia tradicional asociada a la solicitud de una hipoteca se verá notablemente disminuida.
Blockchain y Seguridad de Datos
Aunque aún en fases iniciales de adopción, la tecnología blockchain podría empezar a jugar un papel en la seguridad y transparencia de las transacciones hipotecarias. Al crear registros inmutables y descentralizados, podría simplificar la verificación de la propiedad, reducir el fraude y agilizar los procesos legales y administrativos, lo que impactaría positivamente en la confianza y eficiencia de las hipotecas 2026 España.
Asistentes Virtuales y Chatbots
Los asistentes virtuales y chatbots impulsados por IA estarán más integrados en las plataformas bancarias y de intermediación. Estos podrán responder a preguntas frecuentes, guiar a los usuarios a través del proceso de solicitud, e incluso ofrecer asesoramiento básico, liberando tiempo a los gestores humanos para tareas más complejas y personalizadas. La atención al cliente será más accesible y eficiente.
Desafíos y Oportunidades para el Mercado Hipotecario en 2026
El mercado de las hipotecas 2026 España no estará exento de desafíos, pero también presentará importantes oportunidades.
Desafíos
- Volatilidad Económica: Las fluctuaciones macroeconómicas, tanto a nivel nacional como internacional, seguirán siendo un riesgo. Cualquier crisis o recesión podría afectar la capacidad de pago de los hipotecados y la confianza del mercado.
- Regulación Cambiante: Las nuevas normativas, aunque buscan proteger al consumidor, pueden añadir complejidad a los procesos bancarios y requerir adaptaciones constantes por parte de las entidades.
- Acceso a la Vivienda: El elevado precio de la vivienda en algunas zonas, combinado con la dificultad para ahorrar para la entrada, seguirá siendo un desafío importante para muchos jóvenes y familias.
- Ciberseguridad: Con la creciente digitalización, la protección de datos y la ciberseguridad se convertirán en preocupaciones aún mayores, requiriendo inversiones significativas por parte de las entidades financieras.
Oportunidades
- Innovación Tecnológica: La adopción de nuevas tecnologías puede mejorar la eficiencia, reducir costes y ofrecer productos más personalizados y accesibles.
- Sostenibilidad: La creciente conciencia ambiental y las políticas de fomento de la eficiencia energética pueden impulsar el desarrollo y la demanda de hipotecas verdes, abriendo un nuevo nicho de mercado.
- Diversificación de Productos: Los bancos pueden desarrollar productos hipotecarios más flexibles y adaptados a las diferentes necesidades de los clientes, como hipotecas para autónomos, jóvenes o mayores, o productos híbridos que combinen características de tipo fijo y variable.
- Mercados Emergentes: El crecimiento de ciertas regiones o la aparición de nuevas necesidades habitacionales pueden generar oportunidades para el sector hipotecario.
Conclusión: Preparándose para las Hipotecas 2026 España
El futuro de las hipotecas en España en 2026 se presenta como un escenario complejo pero lleno de posibilidades. La interacción entre la política monetaria, la evolución del Euríbor, la innovación tecnológica y los factores demográficos moldeará un mercado que demandará tanto estabilidad como flexibilidad. Tanto las hipotecas a tipo fijo como las de tipo variable seguirán teniendo su espacio, dependiendo del perfil de riesgo y las expectativas de cada solicitante.
Para los consumidores, la clave estará en la información y la planificación. Mantenerse al tanto de las tendencias del mercado hipotecario, comparar exhaustivamente las ofertas, evaluar honestamente la propia situación financiera y, si es necesario, buscar asesoramiento profesional, serán pasos fundamentales para tomar la mejor decisión. La digitalización facilitará este proceso, ofreciendo herramientas más potentes y accesibles.
Los bancos, por su parte, se enfrentarán al reto de innovar y adaptarse a un entorno cambiante, ofreciendo productos competitivos y sostenibles, y garantizando la seguridad y transparencia en todas sus operaciones. Las hipotecas 2026 España serán un reflejo de un sector financiero en constante evolución, donde la adaptabilidad y la visión a largo plazo serán esenciales para el éxito.
En resumen, el mercado hipotecario español en 2026 promete ser un terreno fértil para aquellos que sepan navegar sus corrientes. La preparación, la investigación y una buena estrategia serán tus mejores aliados para asegurar la financiación de tu vivienda en las mejores condiciones posibles.